米国のETFの分配金は、まず米国で10%の税金が引かれ、その残りに日本で20.315%の税金がかかります。2つの国で税金がかかるので「二重課税」と呼ばれます。確定申告で外国税額控除を使うと、米国の分の一部を取り戻せることがあります。
この記事は、一般的なしくみの説明です。自分の場合にどうなるか、申告したほうがよいかは、証券会社・税務署・税理士に確かめてください。
2つの国で、どう引かれますか?
日本に住んでいる人が米国のETFの分配金を受け取るとき、米国では10%が引かれます。日米の租税条約で、配当の税率が10%と決められているためです(財務省の日米租税条約の説明)。
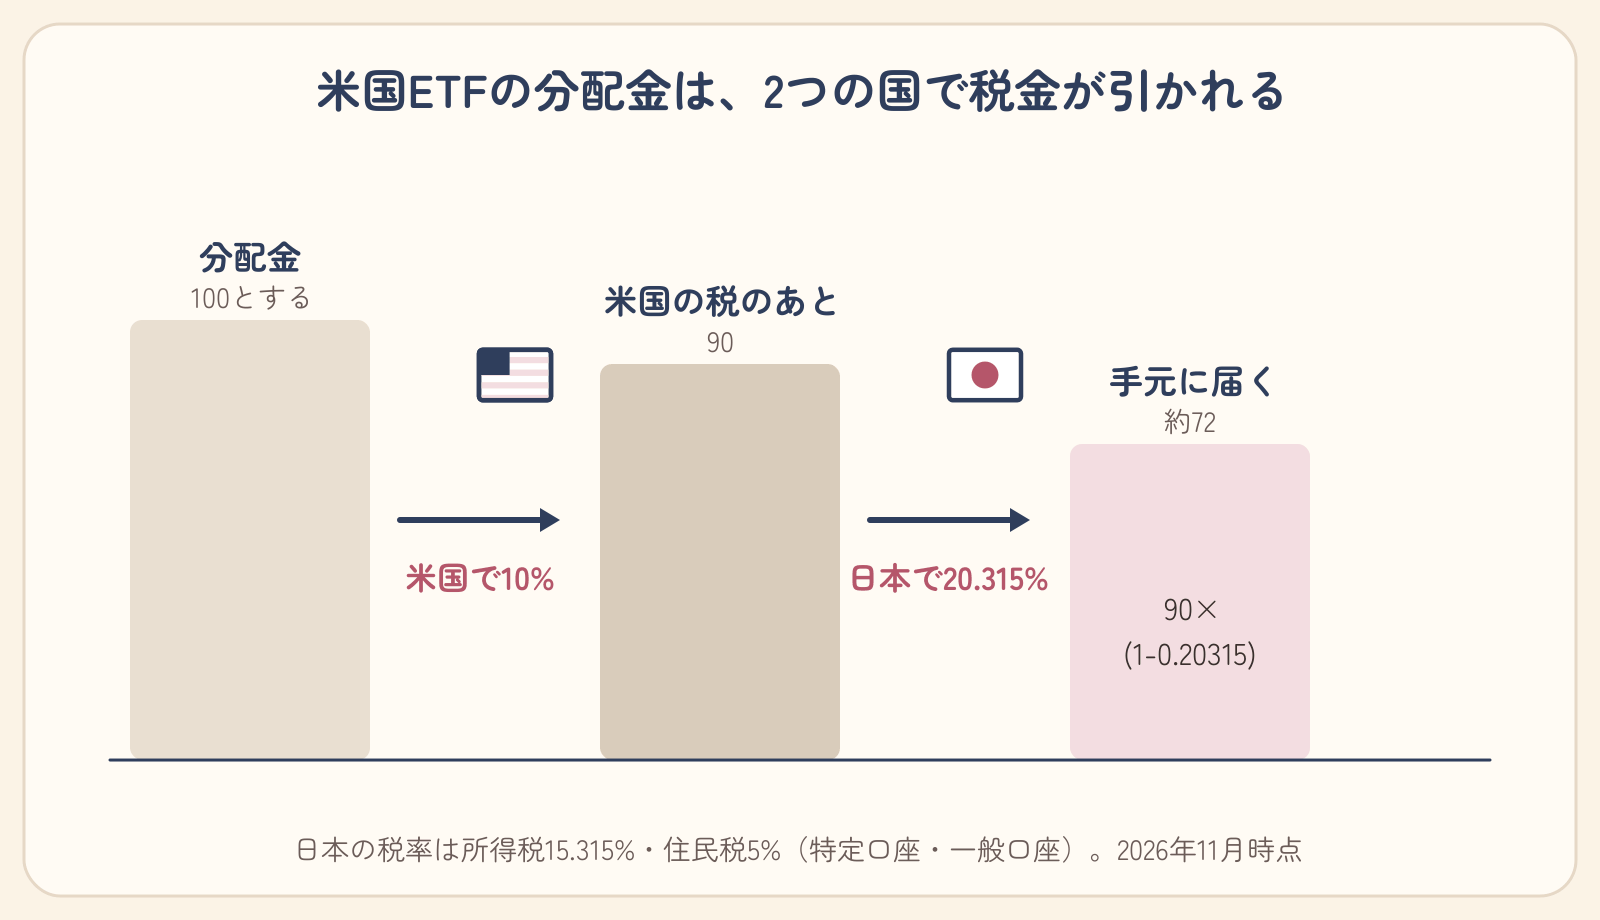
日本では、その残りに20.315%(所得税と復興特別所得税で15.315%、住民税で5%)がかかります。分配金を100とすると、手元に届くのは約72です。
外国税額控除とは何ですか?
二重にかかった税金を調整するためのしくみです。確定申告で、外国で払った税金の分を、日本の所得税などから差し引けます(国税庁 タックスアンサー No.1240)。
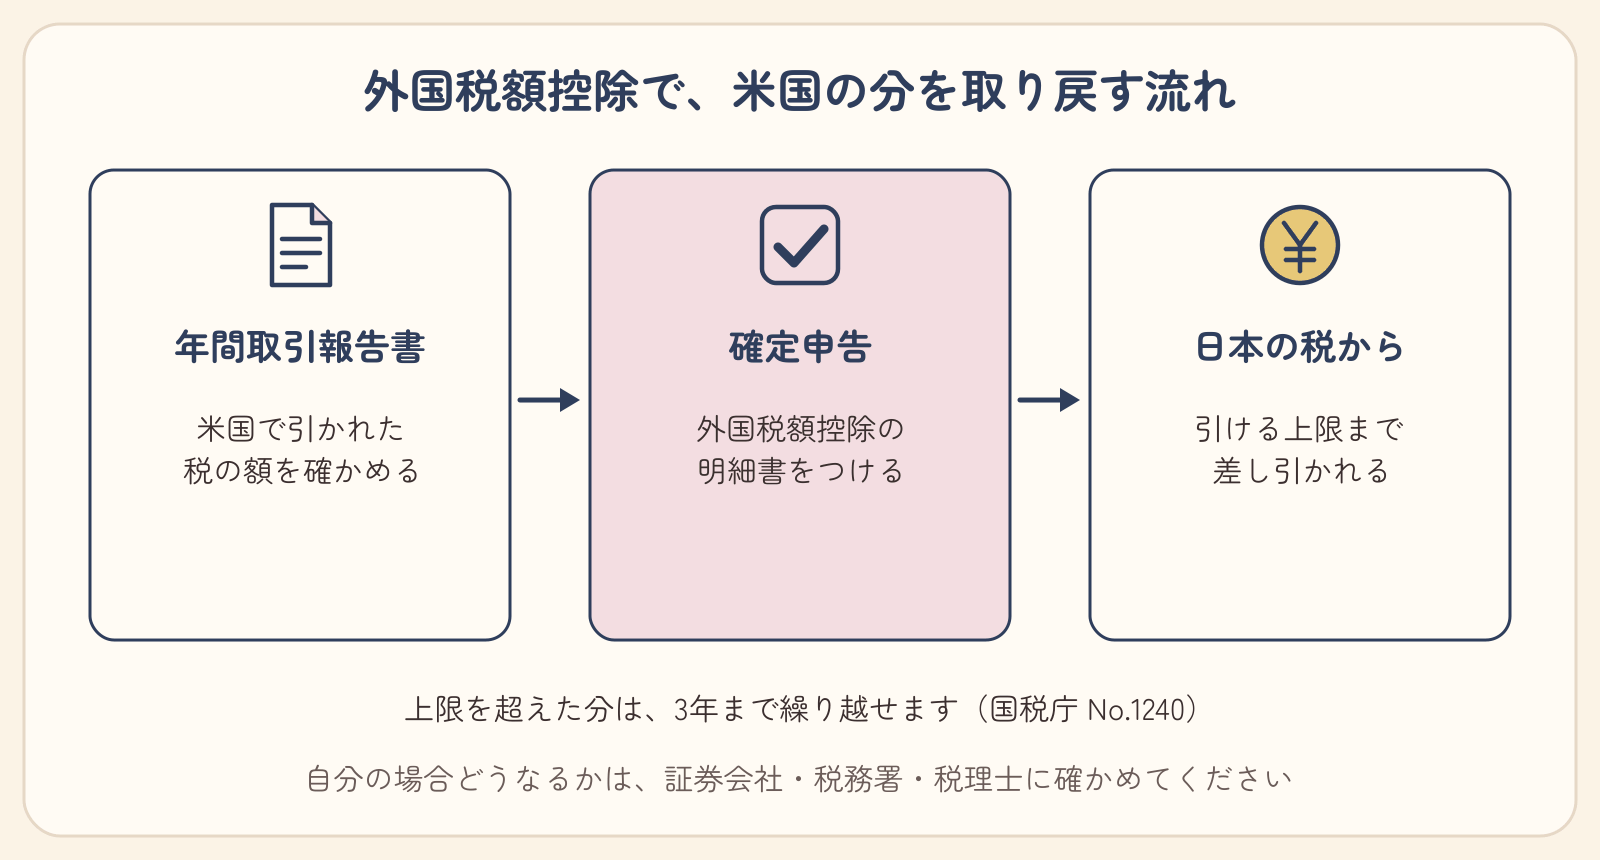
差し引ける額には上限があり、その年に引ききれなかった分は、3年まで繰り越せます。上限は所得や税額によって変わるので、全額が戻るとは限りません。
NISAでは、どうなりますか?
NISAの口座で受け取ると、日本の20.315%はかかりません。ただ、米国の10%は引かれます。日本で税金がかからないので、外国税額控除で差し引く相手もなく、米国の分は取り戻せません。NISAのしくみは「NISAで、業種ETFは買えますか?」に書いています。
東証に上場しているETFは、どうですか?
東証のETFでも、中身が外国の株なら、ETFの中で外国の税金が引かれています。こうしたETFの分配金には、2020年1月から、分配するときに外国の税金の分を自動で調整するしくみ(分配時調整外国税相当額控除)があります。調整されるのは所得税の分だけで、住民税の分は対象外です(国税庁)。
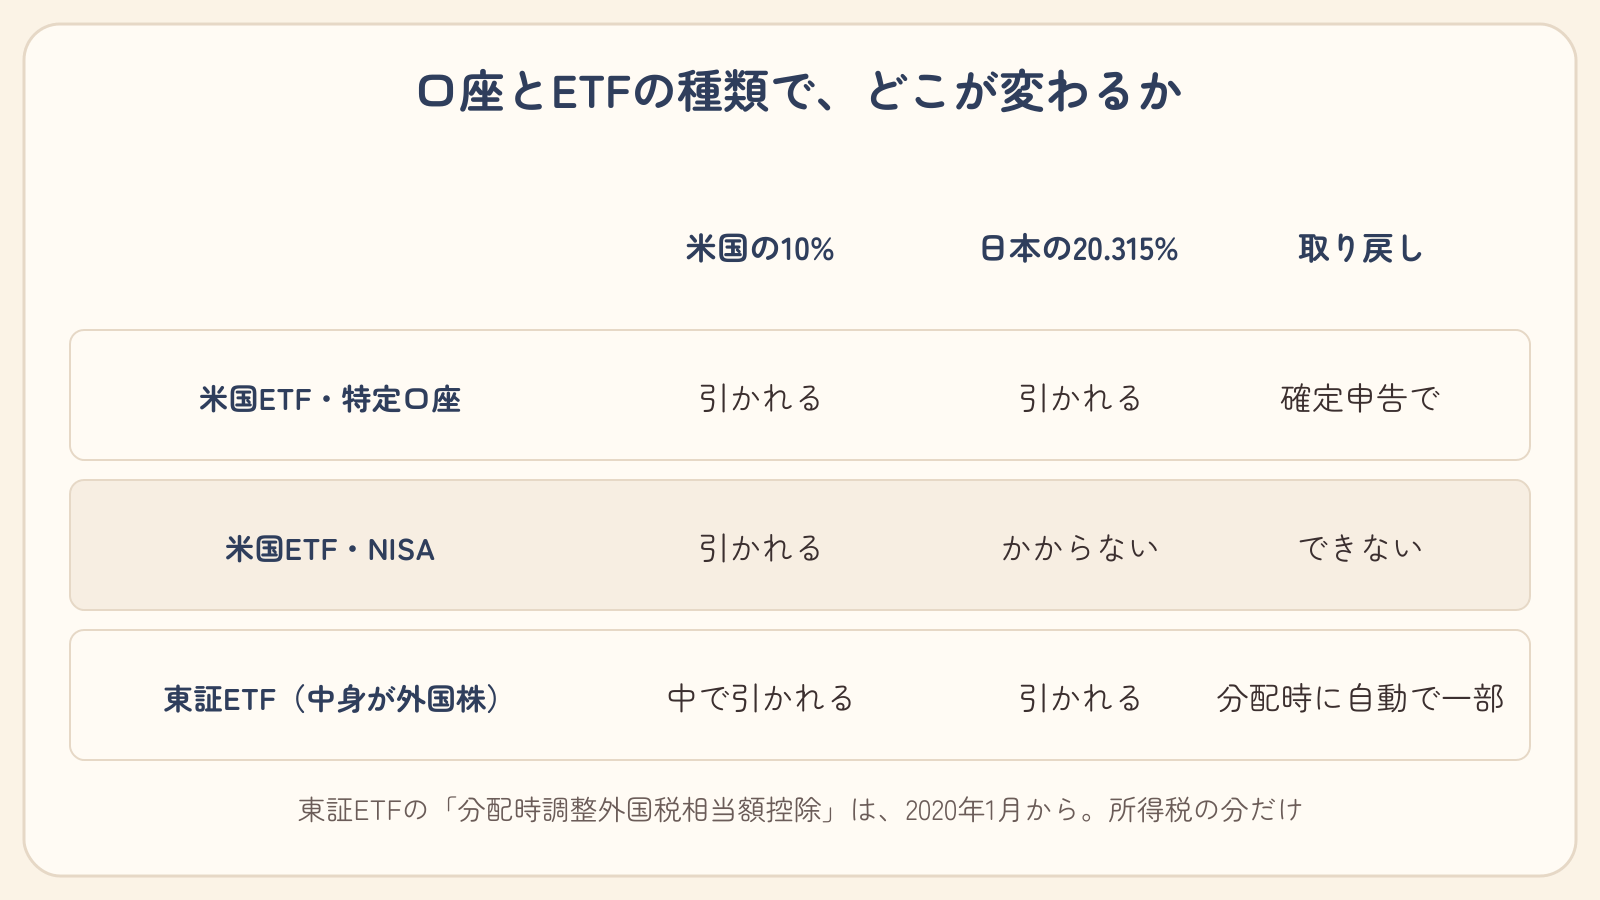
東証の17業種ETF(1617〜1633)は、中身が日本の株なので、この外国の税金の話は関係ありません。
私はこう見ています
私は、米国のセクターETFと、東証の似たETFを比べるときに、信託報酬や値動きだけでなく、分配金の手取りの違いも並べて見ています。どちらがよいかは人によって違うので、自分の口座の種類と、申告するかどうかを先に決めてから比べるようにしています。
セクターを選んだあと、いつ入るかはテクニカル分析のチャートで見ます。チャートの見方は、姉妹サイト nyanvest の教科書「日足・週足・月足の使い分け」にまとめています。


