金利が上がる局面でよく名前が挙がるのは、銀行と保険です。反対に、不動産や電力・ガスは弱くなりやすいとされます。対応表の業種でいうと、強くなりやすいのが1631(銀行)と1632(金融(除く銀行))、弱くなりやすいのが1633(不動産)と1627(電力・ガス)です。
ここに書くのは、過去にそうなりやすかったという傾向です。いつもそうなるわけではありません。
銀行:預金と貸出の金利の差
銀行は、預金で集めたお金を貸し出して、その金利の差で稼ぎます。金利が上がると、貸出の金利のほうが先に、大きく上がりやすいので、この差(利ざや)が広がりやすくなります。
日本では、2024年3月に日銀がマイナス金利を解除して、金利が上がる方向に変わりました。銀行株が注目されるようになったのは、この流れがあったからです。
保険:運用の利回り
保険会社は、集めた保険料を国債などで長く運用します。金利が上がると、新しく買う債券の利回りが上がるので、運用の収益が増えやすくなります。とくに生命保険会社は運用の期間が長いので、この影響を受けやすいとされています。
不動産と電力・ガス:借入れの重さ
反対に弱くなりやすいのが、不動産と電力・ガスです。どちらも、ビルや発電所にお金を借りて大きく投資する業種なので、金利が上がると借入れのコストが重くなります。
また、電力・ガスは配当が安定していることで買われる業種です。金利が上がって国債の利回りが上がると、配当の魅力が相対的に薄れます。
チャートで見る
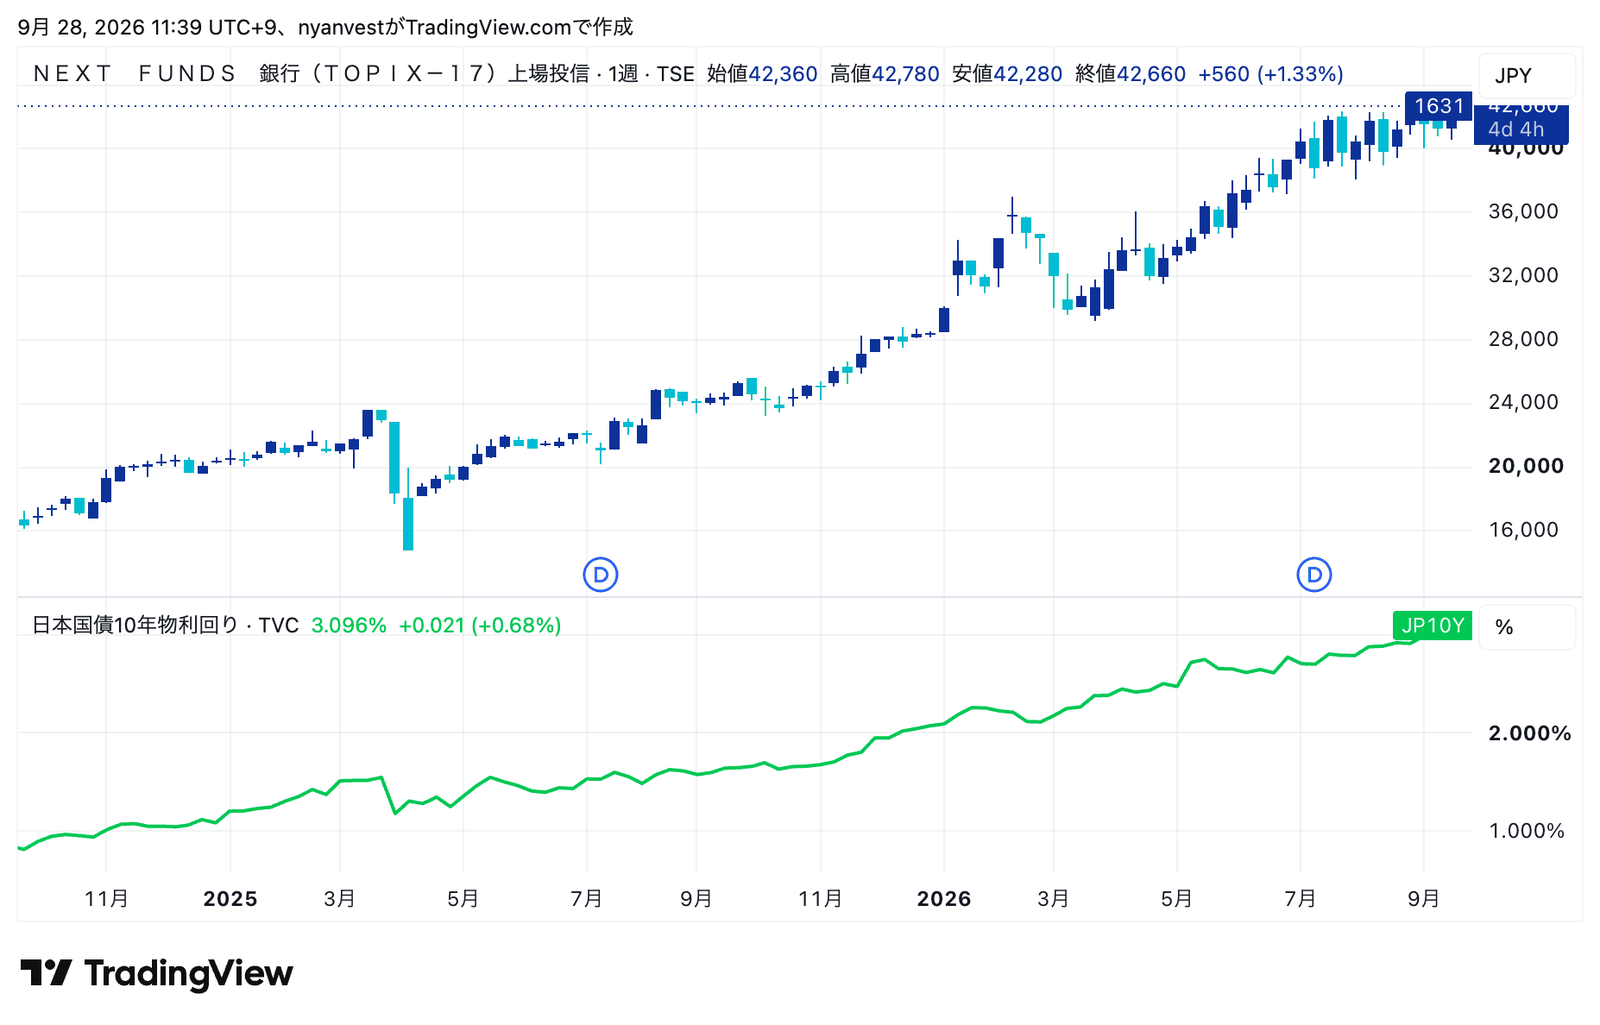
下のチャートは、1631(銀行)の週足と、日本の10年国債利回りを上下に並べたものです。利回りが動いた時期に、1631がどう動いたかを見比べてみてください。同じ方向に動く時期がある一方で、ずれる時期があることもわかります。このチャートの期間では、日本の10年国債利回りは1%前後から3%前後まで上がり、その間に1631も大きく上がりました。
米国ではどうか
米国でも、金利が上がる局面では金融(XLF)が話題になりやすく、不動産(XLRE)や公益(XLU)は弱くなりやすいとされます。ただ、XLF(米国・金融)には銀行のほかに決済や保険の会社も入っているので、1631ほど金利に素直には動きません。詳しくは「銀行ETF(1631)はXLFの日本版ですか?」に書いています。
また、日本の金利は日銀、米国の金利はFRBの動きで決まります。日米の金利が同じ方向に動くとは限らないので、日本の銀行と米国の金融株が逆を向く時期もあります。
私はこう見ています
金利の局面を見るときは、日本の10年国債利回りのチャートを1枚、いつも横に置いています。1631が動いた週に、利回りも動いていたかどうかを確かめるためです。きっかけごとの業種の並びは、順路のページの「金利が上がるとき」にまとめています。
セクターを選んだあと、いつ入るかはテクニカル分析のチャートで見ます。チャートの見方は、姉妹サイト nyanvest の教科書「日足・週足・月足の使い分け」にまとめています。